
Greffe capillaire remboursée par la Sécurité sociale ?
Un homme de 38 ans prépare son projet de greffe capillaire depuis plusieurs mois. Il a visité des cliniques et comparé les techniques. Une question revient avant toutes les autres : la Sécurité sociale va-t-elle prendre en charge l'intervention ?
La réponse tient en une phrase. Dans l'immense majorité des cas, la greffe capillaire n'est pas remboursée, parce que l'Assurance Maladie la range parmi les actes à visée esthétique. Des exceptions existent, mais elles concernent des pertes de cheveux d'origine médicale, comme une alopécie cicatricielle après une brûlure.
Cette page fait le point sans détour. Vous y trouverez la logique du non-remboursement, les situations qui ouvrent un examen de dossier, le rôle de l'entente préalable et des codes CCAM. Nous clarifions aussi la réforme du 1er janvier 2026, qui concerne les prothèses capillaires et non la greffe. Enfin, nous détaillons ce qu'une mutuelle peut couvrir et comment financer son projet.
La perte de cheveux touche à l'image de soi. Votre question budgétaire est légitime, et elle mérite une réponse claire.
Un doute sur le financement de votre projet ? Demandez un premier échange offert, informatif et non médical, avec notre équipe.
Pourquoi la greffe de cheveux n'est pas remboursée
La règle de base est simple. Un acte est pris en charge par l'Assurance Maladie quand il soigne une maladie ou répare une atteinte. Une greffe à visée esthétique vise à densifier une chevelure clairsemée. Elle ne répond pas à ce critère aux yeux de la Sécurité sociale.
Le principe s'applique à toute intervention sans nécessité thérapeutique. D'après la fiche technique de l'AP-HP sur la chirurgie esthétique, ces dépenses ne sont pas prises en charge par la Sécurité sociale. Les praticiens fixent librement leurs honoraires. Un devis détaillé devient donc votre repère principal. Nous y revenons plus bas.
Esthétique ou réparateur : tout se joue sur l'origine
Les assureurs et l'Assurance Maladie raisonnent avec deux catégories. La chirurgie réparatrice reconstruit l'apparence après une maladie, un accident ou une malformation. La chirurgie esthétique améliore l'apparence pour un confort personnel. Selon AG2R La Mondiale, la première peut être prise en charge, la seconde ne l'est pas.
| Situation | Origine de la perte de cheveux | Position de l'Assurance Maladie |
|---|---|---|
| Visée esthétique | Alopécie androgénétique, vieillissement, hérédité | Acte non pris en charge dans le cas général |
| Visée réparatrice | Brûlure, traumatisme, radiothérapie, atteinte cicatricielle du cuir chevelu | Examen possible du dossier, sous conditions strictes |
L'alopécie androgénétique, un cas à part
La cause la plus fréquente de calvitie est l'alopécie androgénétique. Elle touche beaucoup d'hommes au fil des années, et de nombreuses femmes sous une forme diffuse. Sa trajectoire est liée aux hormones et à l'hérédité. Restaurer la densité capillaire relève alors d'un choix personnel, pas d'une nécessité médicale stricte.
Ce raisonnement explique la réponse négative dans la plupart des dossiers. Il ne dit rien de votre vécu. Une perte de cheveux pèse sur la confiance en soi, et c'est un motif de consultation tout à fait légitime.
La gravité visuelle n'ouvre aucun droit
Beaucoup de patients pensent qu'une calvitie très marquée suffit à justifier une prise en charge. Ce n'est pas le cas. Le critère retenu n'est pas l'étendue de la perte, c'est son origine. Une chute liée à l'âge ou à l'hérédité reste classée à visée esthétique, quelle que soit son ampleur.
Avant de construire un budget, situez donc votre cas dans la bonne catégorie. Si vous hésitez sur la nature de votre alopécie, un bilan avec un professionnel reste la première étape.
Les cas d'exception : alopécie cicatricielle et causes médicales
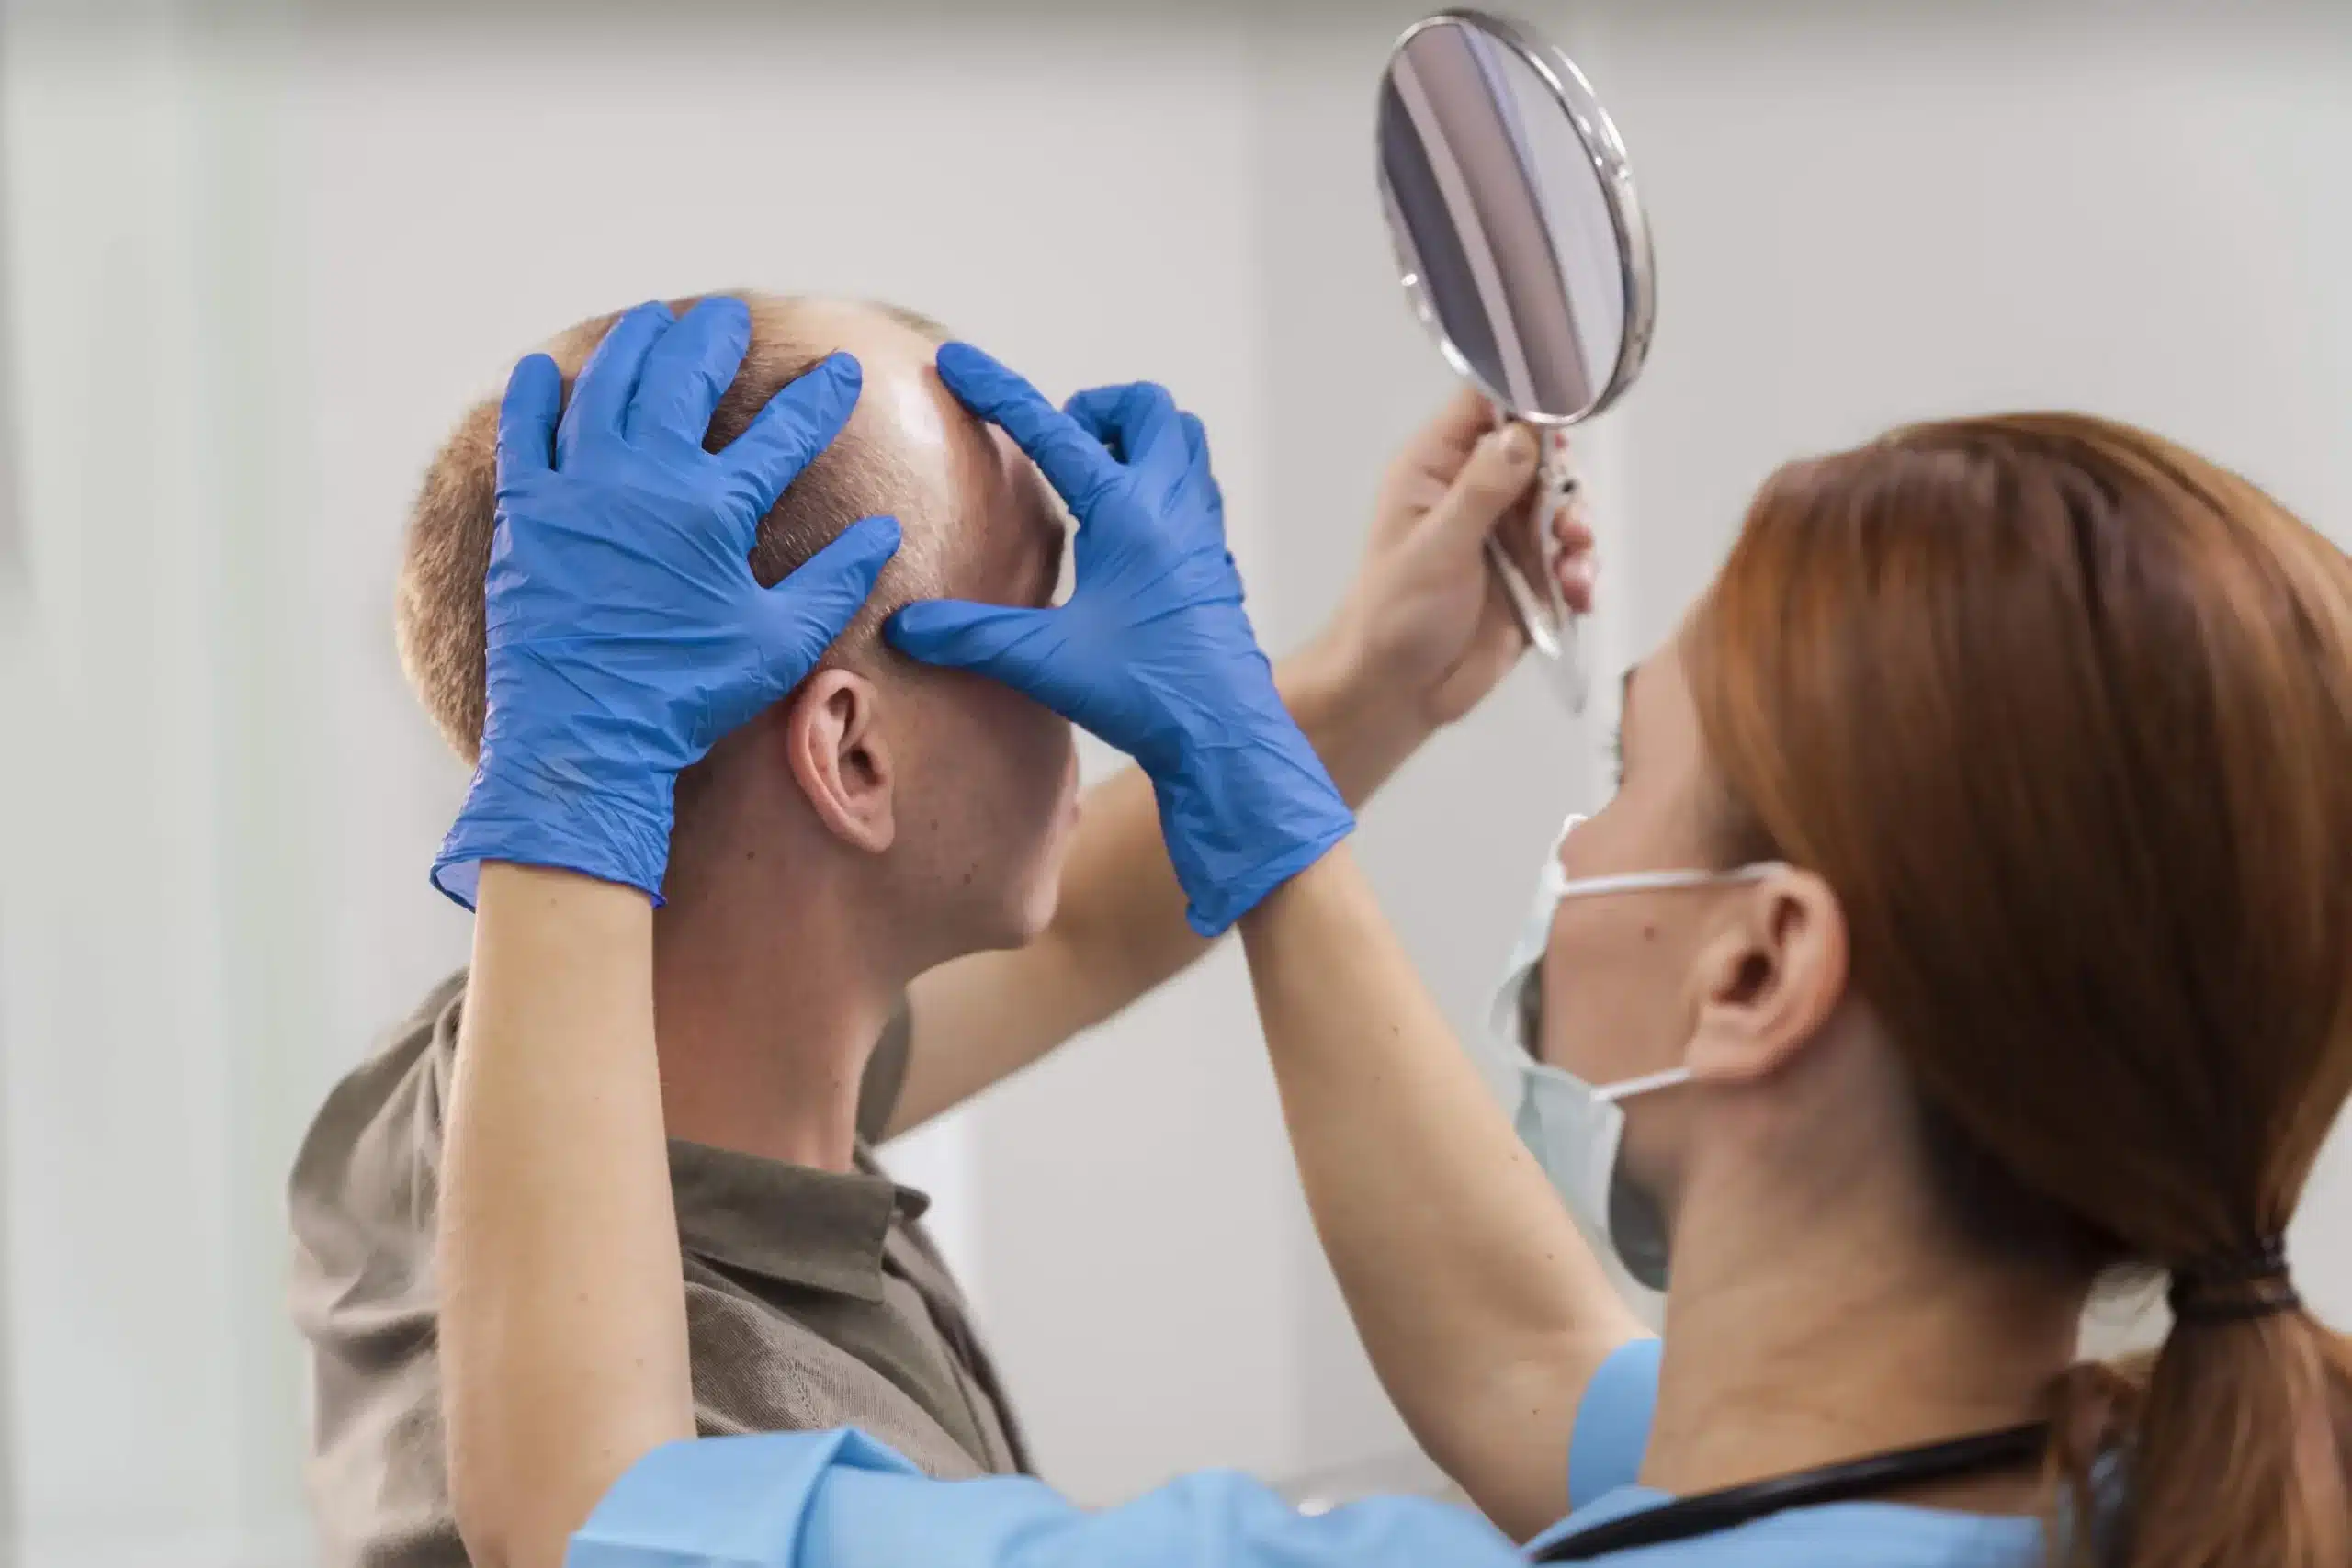
Le non-remboursement n'est pas absolu. Une minorité de patients peut prétendre à un examen de prise en charge, dans des situations médicales bien identifiées. Le point commun : la perte de cheveux n'est plus un phénomène naturel. Elle résulte d'une atteinte du cuir chevelu ou d'un traitement lourd.
Qu'est-ce qu'une alopécie cicatricielle ?
L'alopécie cicatricielle désigne une perte de cheveux définitive. Les follicules pileux sont détruits et remplacés par du tissu cicatriciel. Aucune repousse spontanée n'est possible sur la zone touchée.
Les causes sont variées : brûlures, traumatismes, suites d'une intervention chirurgicale, maladies de peau ou affections auto-immunes touchant le cuir chevelu. Dans ces situations, la greffe ne cherche plus à embellir. Elle répare une zone abîmée. Nous détaillons le cas des pathologies du cuir chevelu dans notre article sur la greffe capillaire en cas de maladie du cuir chevelu.
D'après Alptis, une greffe peut être remboursée lorsqu'elle s'inscrit dans le cadre d'une alopécie cicatricielle, par exemple après des brûlures ou une radiothérapie. Cela suppose un dossier médical déposé auprès de la CPAM.
Les suites d'un traitement médical
Une radiothérapie localisée peut laisser des zones dégarnies durables. Une chimiothérapie peut, plus rarement, avoir des effets prolongés sur la repousse. Lorsque la perte découle directement d'un parcours de soin, le caractère réparateur de la greffe peut être défendu auprès de l'Assurance Maladie.
Le mot-clé de ces dossiers est la documentation médicale. Un diagnostic précis, posé par un médecin, doit établir le lien entre la perte de cheveux et sa cause. Sans ce socle, la demande n'a aucune chance d'aboutir.
Le rôle du dermatologue ou du médecin traitant
C'est généralement le dermatologue ou le médecin traitant qui constitue le dossier. Il rédige un rapport argumenté, qui justifie le caractère reconstructeur de l'acte. Ce rapport accompagne une demande d'entente préalable. La décision revient au médecin-conseil de la caisse, qui apprécie chaque cas individuellement.
Restez lucide sur les chances. Même fondées, ces demandes aboutissent rarement à une couverture intégrale. La démarche vaut d'être tentée dans les cas réparateurs, sans surestimer son issue.
Quand la calvitie pèse sur le moral
Une question revient souvent en consultation : un retentissement psychologique sévère peut-il ouvrir un droit ? Il reste possible de présenter un dossier argumenté, appuyé par un suivi médical, au médecin-conseil de la caisse. La voie reste exceptionnelle. Une greffe motivée par une calvitie courante est le plus souvent refusée, même en présence d'un impact moral réel.
Cette souffrance n'est pas minimisée pour autant. Elle explique pourquoi l'écoute et la compréhension de vos motivations occupent une place centrale dans une démarche de soin sérieuse, bien au-delà de la question financière.
Entente préalable et codes CCAM : ce qu'ils changent
Deux termes techniques reviennent souvent dans les discussions en ligne. Ils sont rarement bien expliqués.
Ce que recouvre la CCAM
La CCAM est la Classification commune des actes médicaux. Elle attribue un code et un tarif à chaque acte remboursable. Les actes de transplantation de greffons du cuir chevelu y figurent. Le site SideCare, qui recense les codes, cite par exemple le code QAEA005, libellé « Transplantation de 50 à 200 greffons de cuir chevelu ».
Le tarif associé est modeste. Pour ce code, SideCare indique 108,48 € pour un médecin en secteur OPTAM, et 93,16 € hors OPTAM. Une greffe complète représente un budget sans commune mesure avec ces montants.
Un code ne vaut pas accord de remboursement. L'existence d'une ligne dans la nomenclature montre que l'acte est reconnu médicalement. Elle n'ouvre un remboursement que dans un cadre réparateur, après validation du dossier.
Comment fonctionne l'entente préalable
L'entente préalable est la procédure par laquelle l'Assurance Maladie examine un dossier avant l'intervention. Selon AG2R La Mondiale, le chirurgien remplit le formulaire et l'envoie au médecin-conseil de la Sécurité sociale avant l'opération. Le patient ne doit pas attendre la facture pour s'en préoccuper.
Le médecin-conseil évalue deux éléments. Le caractère réparateur de l'acte, d'abord. La solidité du diagnostic, ensuite. Sa réponse conditionne la suite, et elle n'est jamais acquise d'avance.
Un point de vigilance : l'Assurance Maladie ne rembourse pas les dépassements d'honoraires. Même après un accord, une part du coût reste donc à votre charge. Demandez le détail écrit avant de vous engager.
Réforme 2026 : le remboursement des prothèses capillaires
Une nouveauté est entrée en vigueur le 1er janvier 2026. Elle ne concerne pas la greffe. Elle porte sur une solution voisine : les prothèses capillaires, c'est-à-dire les perruques médicales. La distinction est essentielle.
Greffe et prothèse : deux logiques distinctes
Une prothèse capillaire est un dispositif médical prescrit à une personne qui a perdu ses cheveux à cause d'une maladie ou de son traitement. La greffe est un acte médical. Les deux suivent des règles de remboursement totalement séparées.
Lire qu'une « solution capillaire » est remboursée à 100 % peut laisser croire que la greffe l'est aussi. Ce n'est pas le cas. La réforme concerne les perruques, pas la transplantation de greffons.
Les quatre classes et les montants
D'après Ameli, la base de remboursement de la Sécurité sociale s'établit à 350 € pour une perruque complète, quelle que soit la classe. Le prix limite de vente et le reste à charge varient ensuite.
| Classe | Composition | Prix limite de vente | Reste à charge après complémentaire |
|---|---|---|---|
| Classe 1 | Cheveux synthétiques, implantation manuelle d'au moins 30 cm² | 350 € | 0 € |
| Classe 2 | Au moins 30 % de cheveux naturels, ou synthétiques avec plus de 100 cm² implantés à la main | 700 € | 0 € avec un contrat responsable |
| Classe 3 | Au moins 50 % de cheveux naturels, plus de 50 cm² implantés à la main | 1 000 € | De 0 à 650 € selon le contrat |
| Classe 4 | Cheveux entièrement naturels | Sans plafond | Variable selon le contrat |
Source de ce tableau : Ameli, page sur la prise en charge des perruques et prothèses capillaires. Une perruque partielle sur zone manuelle uniquement est remboursée sur une base de 125 €, sans reste à charge d'après la même page.
Qui peut en bénéficier ?
Le dispositif s'adresse aux adultes et aux enfants qui ont perdu leurs cheveux, de façon temporaire ou définitive, à cause d'une maladie ou de son traitement. La prise en charge peut être totale pour les personnes en affection de longue durée liée à cette perte, comme certains cancers ou une alopécie universelle.
Une prescription est nécessaire. Elle peut venir d'un médecin dans le cadre d'un parcours de soins en oncologie, ou d'un dermatologue. Elle se renouvelle tous les 12 mois. L'achat se fait chez un vendeur spécialisé agréé, qui propose plusieurs modèles et des essayages en cabine privée.
Mutuelles et complémentaires : que peut-on espérer ?
Si la Sécurité sociale ne couvre pas votre greffe, la question se déplace vers la mutuelle. Là encore, il faut tempérer les attentes. Quelques ouvertures existent.
Le principe général
La logique des complémentaires santé suit celle de l'Assurance Maladie. Quand un acte n'est pas pris en charge par la Sécurité sociale, la plupart des mutuelles ne le remboursent pas non plus. Selon Alptis, peu de mutuelles proposent des garanties liées à la calvitie, et il faut comparer les contrats avec soin.
Les forfaits hors nomenclature
Certains contrats proposent une enveloppe annuelle pour des soins hors nomenclature. Les intitulés varient : « bien-être », « médecine esthétique », « soins non remboursés ». Le montant reste modeste face au coût d'une intervention, mais il se vérifie en quelques minutes.
Le réflexe utile : relisez votre contrat ou appelez votre conseiller, devis détaillé en main. Demandez si l'acte est éligible, sous quel intitulé, et dans quelle limite annuelle.
Les garanties de chirurgie réparatrice
Dans un cas réparateur reconnu, une garantie de chirurgie réparatrice peut compléter la prise en charge de la Sécurité sociale. Cette voie suppose un diagnostic documenté et, le plus souvent, une entente préalable validée en amont. Elle ne s'applique pas à une alopécie androgénétique.
Une dernière précision : après une brûlure ou une cicatrice, la possibilité même d'une greffe dépend de l'état de la zone. Notre article sur la greffe de cheveux sur des cicatrices explique ce point en détail.
Six situations types, six réponses différentes
Voici des scénarios fréquents, présentés sans témoignage ni cas individuel. Votre situation réelle se valide toujours avec un professionnel.
Les situations qui relèvent de l'esthétique
Un homme avec une alopécie androgénétique débutante sur la ligne frontale. Acte à visée esthétique, aucun remboursement attendu. Le budget se construit sur devis.
Une femme avec une raréfaction diffuse. Même logique. Un bilan permet d'abord de vérifier qu'aucune cause médicale traitable n'explique la chute.
Un patient avec une calvitie avancée et un fort retentissement moral. Le dossier reste à visée esthétique. Un dossier argumenté auprès du médecin-conseil est possible, mais l'issue favorable demeure exceptionnelle.
Les situations qui ouvrent un examen
Une personne brûlée au cuir chevelu. La zone est cicatricielle. Un examen du dossier est envisageable, avec rapport médical et entente préalable.
Une personne ayant reçu une radiothérapie localisée, avec une zone dégarnie durable. Le lien de cause à effet doit être documenté par le médecin qui suit le traitement.
Une personne atteinte d'une maladie du cuir chevelu qui détruit les follicules. Le diagnostic précis conditionne tout : indication de la greffe, stabilité de la maladie, puis éventuel dossier de prise en charge.
Devis détaillé et délai de réflexion : vos garanties
Sans remboursement, le devis devient le document central de votre projet. Le droit vous protège sur ce point.
Ce que doit contenir un devis
D'après l'AP-HP, le devis détaillé prévu par l'article L.6322-2 du Code de la santé publique est daté et signé. Il précise la nature de l'acte et de l'anesthésie, le détail du coût, le prix total TTC et la durée de validité de l'offre. L'Institut national de la consommation ajoute qu'il mentionne aussi la durée des soins postopératoires.
Un devis flou est un signal à prendre au sérieux. Un tarif se juge à ce qu'il contient : plateau technique, suivi, accompagnement.
Le délai de réflexion de 15 jours
Pour les actes concernés, l'article D.6322-30 impose un délai minimum de 15 jours entre la remise du devis et l'intervention. L'AP-HP précise qu'on ne peut y déroger, même à la demande du patient. Pendant ce délai, rien ne peut vous être demandé, hormis les honoraires de consultation.
Ce délai est aussi une protection pour vous. Il vous laisse le temps de relire le devis, de solliciter votre mutuelle et de poser vos questions.
Financer sa greffe capillaire sans remboursement
Dans les faits, la plupart des patients financent leur greffe sans aide publique. Cela n'a rien de décourageant. Plusieurs leviers permettent d'organiser la dépense.
Comprendre le coût avant de financer
Le prix d'une greffe varie selon le degré de calvitie, le nombre de greffons nécessaires et la technique. Seul un devis personnalisé donne un montant fiable. Notre article sur les facteurs qui font varier le coût d'une greffe capillaire détaille ces paramètres.
Bâtir un budget sur une fourchette trouvée en ligne expose à de mauvaises surprises, dans un sens comme dans l'autre.
Les solutions de paiement
De nombreuses cliniques proposent des facilités de paiement. Le règlement en plusieurs fois rend l'intervention plus accessible sans peser d'un coup sur le budget. Certains patients choisissent un crédit dédié, d'autres planifient une épargne sur quelques mois. Interrogez la clinique sur ses modalités dès la consultation.
Faut-il partir à l'étranger pour économiser ?
Devant l'écart de tarifs, certains patients envisagent le tourisme médical. Des établissements sérieux existent hors de France. La qualité varie pourtant beaucoup d'un centre à l'autre.
Le suivi postopératoire devient le point critique. À distance, gérer une complication ou un résultat décevant est plus complexe. Un tarif très bas peut aussi refléter une cadence élevée et une équipe hétérogène. Notre analyse sur les risques d'une greffe capillaire à l'étranger pèse le pour et le contre, sans caricature.
Pour un patient qui privilégie un suivi structuré dans la durée et une équipe médicale stable, une clinique parisienne spécialisée reste cohérente. Pour un patient dont le budget est la contrainte absolue, la comparaison doit au moins intégrer le coût des déplacements et du suivi.
Trois erreurs fréquentes avant de monter son budget
Confondre prothèse capillaire et greffe
Les annonces sur le 100 % Santé parlent de perruques. Elles ne concernent pas la greffe. Cette confusion revient sans cesse dans les recherches des patients.
Compter sur un remboursement non confirmé
Une entente préalable sans réponse écrite n'est pas un accord. Ne signez pas un devis en comptant sur une prise en charge hypothétique. Prévoyez le budget sans remboursement, et considérez tout accord comme un bonus.
Comparer des tarifs sans comparer le contenu
Deux devis au même montant peuvent recouvrir des prestations très différentes. Vérifiez l'inscription du praticien à l'Ordre des médecins, le plateau technique, le calendrier de suivi et ce qui est inclus après l'intervention.
Le parcours à la Maison Marignan
La Maison Marignan est une clinique de médecine esthétique installée au 29 rue Bayen, Paris 17e, près de la station Ternes. Elle pratique la technique FUE CHOI en greffe capillaire depuis 2020. Elle a traité 2 390 patients en greffe capillaire depuis 2020, chiffre arrêté au 1er août 2026. Les interventions sont réalisées par des médecins identifiés, avec numéro RPPS.
De la première prise de contact au devis
Le parcours commence par un premier échange offert avec notre équipe. Il est informatif et non médical. Il sert à comprendre votre projet et vos questions de budget. La consultation pré-greffe avec un médecin vient ensuite : c'est la seule étape qui valide l'indication.
Un devis détaillé suit sous 24 heures. Le délai légal de réflexion de 15 jours s'applique ensuite entre ce devis et l'intervention. La sélection médicale est assumée : une indication non pertinente est refusée, même quand la demande est forte. Pour préparer cette étape, lisez notre guide sur la première consultation de greffe capillaire.
Un suivi cadré dans la durée
Un projet financé de sa poche mérite un suivi lisible. Notre calendrier est le suivant : envoi de photos de contrôle à 3, 6, 9 et 12 mois. Rendez-vous de contrôle, en présentiel ou en visioconférence, à 6 mois et à 12 mois. Un rendez-vous supplémentaire à 18 mois pour les patients implantés sur le vertex.
Au-delà de ce calendrier, notre équipe reste disponible pour toute question concernant les zones implantées.
Vos questions sur le remboursement de la greffe capillaire
La calvitie classique peut-elle être remboursée ?
Non, dans la quasi-totalité des cas. L'alopécie androgénétique est vue comme un processus naturel, sans indication médicale stricte. L'Assurance Maladie la classe en acte à visée esthétique. Seules les pertes de cheveux d'origine pathologique, comme une alopécie cicatricielle, peuvent ouvrir un examen de prise en charge réparatrice.
Une dépression liée à la calvitie change-t-elle la donne ?
Un retentissement psychologique sévère peut être présenté au médecin-conseil, avec un dossier médical solide. La démarche reste exceptionnelle et son issue est incertaine. Dans la pratique, une greffe motivée par une alopécie androgénétique est le plus souvent refusée, même quand l'impact moral est réel et documenté.
Un code CCAM garantit-il un remboursement ?
Non. Un code CCAM identifie un acte dans la nomenclature, avec son tarif de référence. Il prouve la reconnaissance médicale de l'acte. Il n'entraîne aucun remboursement automatique. Une prise en charge suppose un cas réparateur, une entente préalable validée et un diagnostic documenté.
La réforme 2026 concerne-t-elle ma greffe ?
Non. La réforme du 1er janvier 2026 porte sur les prothèses capillaires, c'est-à-dire les perruques médicales. Elle améliore leur remboursement pour les personnes ayant perdu leurs cheveux à cause d'une maladie ou d'un traitement. La transplantation de greffons n'est pas concernée par ce dispositif.
Une mutuelle peut-elle financer une greffe ?
Rarement. Une mutuelle suit en général la Sécurité sociale. Quelques contrats prévoient un forfait annuel pour des soins hors nomenclature, d'un montant modeste. Relisez vos garanties, puis demandez par écrit à votre conseiller si votre devis détaillé peut être examiné. La réponse dépend entièrement du contrat.
Quels risques si je pars à l'étranger ?
Le principal point de vigilance est le suivi postopératoire. À distance, gérer une complication devient difficile. La qualité des centres varie fortement, et un prix très bas peut traduire une cadence élevée. Certains établissements étrangers sont sérieux. Vérifiez la qualification de l'équipe, l'hygiène et les modalités de suivi avant tout engagement.
Comment connaître le coût exact de mon intervention ?
Seul un devis personnalisé donne un montant fiable. Il tient compte de votre degré de calvitie, du nombre de greffons à implanter et de la technique retenue. Le médecin évalue votre situation en consultation et vous remet un devis détaillé. C'est le bon moment pour aborder les solutions de paiement échelonné.
Remboursement ou non, un projet clair se construit d'abord sur des faits
La greffe capillaire reste, dans l'immense majorité des cas, une dépense personnelle. L'Assurance Maladie la considère comme un acte esthétique, sauf quand la perte de cheveux découle d'une pathologie réparable, comme une alopécie cicatricielle. L'entente préalable et la CCAM encadrent ces situations rares, sans jamais garantir une couverture complète.
La réforme 2026 améliore le remboursement des perruques médicales, mais ne touche pas la greffe. Côté financement, le paiement échelonné et un devis détaillé rendent le projet lisible.
Construisons ensemble votre protocole personnalisé. Demandez un premier échange offert, informatif et non médical, avec notre équipe.
Sources
- Ameli, prise en charge des perruques et prothèses capillaires
- Previssima, vers une meilleure prise en charge des prothèses capillaires
- Alptis, remboursement de la calvitie par la Sécurité sociale et la mutuelle
- SideCare, code CCAM QAEA005, transplantation de 50 à 200 greffons de cuir chevelu
- AP-HP, chirurgie esthétique, fiche technique
- AG2R La Mondiale, chirurgie réparatrice ou esthétique et niveaux de remboursement
- Institut national de la consommation, devis pour une opération de chirurgie esthétique